UAE-வில் சிறந்த மருத்துவ காப்பீட்டைத் தேர்ந்தெடுப்பது என்பது மிகக் குறைந்த ஆண்டு பிரீமியத்தை மட்டும் பார்ப்பதல்ல. குறைந்த கட்டணத் திட்டங்களில் பெரும்பாலும் சிறிய மருத்துவமனை நெட்வொர்க், அதிக கோ-பேமெண்ட் (Co-payment), குறைந்த ஆண்டு வரம்பு அல்லது கடுமையான விலக்குகள் (Exclusions) மட்டுமே இருக்கும்.
உங்கள் பாலிசியானது உங்கள் வயது, குடும்ப அளவு, இருப்பிடம், மருத்துவத் தேவைகள், நீங்கள் விரும்பும் மருத்துவமனைகள் மற்றும் உங்கள் பட்ஜெட்டுக்கு ஏற்றதாக இருக்க வேண்டும். ஆரோக்கியமான காலை நேர வழக்கத்தின் மூலம் உடல்நலத்தைப் பேணுவது அன்றாட நல்வாழ்வுக்கு உதவினாலும், சரியான Top UAE Medical Insurance வைத்திருப்பது எதிர்பாராத மருத்துவச் செலவுகளிலிருந்து உங்களைப் பாதுகாக்கிறது. அடிப்படை ஊழியர் காப்பீட்டை விரும்பும் துபாய்வாசியின் தேவைகளுக்கும், மகப்பேறு மற்றும் பல் மருத்துவக் காப்பீட்டைத் தேடும் ஒரு குடும்பத்தின் தேவைகளுக்கும் இடையே நிறைய வித்தியாசங்கள் உள்ளன.
ஐக்கிய அரபு அமீரகம் (UAE) உங்கள் எமிரேட், விசா மற்றும் வேலை நிலையைப் பொறுத்து மாறும் கட்டாய மருத்துவக் காப்பீட்டு விதிகளை அமல்படுத்துகிறது. 1 ஜனவரி 2025 முதல், கூட்டாட்சி அடிப்படை சுகாதாரக் காப்பீட்டுத் திட்டம் (Basic Health Insurance Scheme) வடக்கு எமிரேட்களில் உள்ள தனியார் துறை ஊழியர்கள் மற்றும் வீட்டுப் பணியாளர்களுக்குக் காப்பீட்டை கட்டாயமாக்கியுள்ளது.
வாங்குவதற்கு முன் பாலிசிகளை உன்னிப்பாக ஆராயுங்கள்; தனிநபர் திட்டங்களிலிருந்து குடும்பக் காப்பீடு எவ்வாறு வேறுபடுகிறது என்பதைப் புரிந்து கொள்ளுங்கள்; விசிட் விசா காப்பீட்டு விதிகளைச் சரிபாருங்கள், மேலும் விலைக் குறியீட்டை மட்டும் பார்க்காமல் மொத்த செலவுகளையும் ஒப்பிட்டுப் பாருங்கள். வெளிநாடுகளுக்குச் செல்லும்போது, பயணங்களுக்கு ஏற்ற கிரெடிட் கார்டைப் பயன்படுத்துவது போலவே, தகுந்த காப்பீட்டைக் கொண்டிருப்பது அவசியமான ஒன்றாகும்.
Table of Contents
UAE-வில் சிறந்த மருத்துவ காப்பீடு எது?
Top UAE Medical Insurance என்பதைத் தேர்ந்தெடுப்பது, நல்ல மருத்துவக் கவரேஜ், எளிதில் அணுகக்கூடிய மருத்துவமனை நெட்வொர்க், சமாளிக்கக்கூடிய கைச்செலவுகள் (out-of-pocket costs) மற்றும் உங்கள் தனிப்பட்ட பட்ஜெட்டுக்கு ஏற்ற நிபந்தனைகளை வழங்கும் திட்டத்தைக் கண்டறிவதாகும். எந்தவொரு ஒற்றைப் பாலிசியும் அனைவருக்கும் பொருந்தாது.
ஒரு திட்டத்தைத் தேர்ந்தெடுப்பதற்கு முன், பின்வருவனவற்றைக் கருத்தில் கொள்ளுங்கள்:
- ஆண்டு கவரேஜ் வரம்பு
- மருத்துவமனை மற்றும் கிளினிக் நெட்வொர்க்
- உள்நோயாளி மற்றும் வெளிநோயாளி சிகிச்சை
- அவசர சிகிச்சை
- பரிந்துரைக்கப்படும் மருந்துகள்
- மகப்பேறு கவரேஜ்
- பல் மற்றும் கண் மருத்துவ நன்மைகள்
- ஏற்கனவே உள்ள மருத்துவ நிலைகள் (Pre-existing conditions)
- கோ-பேமெண்ட் மற்றும் டிடெக்டிபிள் (Deductible)
- காத்திருப்பு காலங்கள் (Waiting periods)
- புவியியல் எல்லைகள் (Geographic coverage)
- நேரடி பில்லிங் வசதி (Direct billing)
- கிளைம் நடைமுறைகள்
- பாலிசி விலக்குகள் (Exclusions)
- பிரீமியம் மற்றும் புதுப்பித்தல் நிபந்தனைகள்
UAE சந்தையில் அடிப்படை (basic), மேம்படுத்தப்பட்ட (enhanced) மற்றும் விரிவான (comprehensive) பாலிசிகள் விற்கப்படுகின்றன. துபாயில், எஸென்ஷியல் பெனிஃபிட்ஸ் பிளான் (EBP) குறைந்தபட்ச கவரேஜ் விதிகளை நிர்ணயிக்கிறது, அதே வேளையில் மேம்படுத்தப்பட்ட திட்டங்கள் பரந்த நெட்வொர்க்குகளையும் குறைந்த செலவுப் பகிர்வையும் வழங்குகின்றன.
UAE மருத்துவ காப்பீடு: நீங்கள் அறிய வேண்டியவை
உங்கள் காப்பீட்டுத் தேவைகள் நீங்கள் எங்கு வசிக்கிறீர்கள், உங்கள் விசா மற்றும் உங்கள் வேலை நிலையைப் பொறுத்தே நேரடியாக அமைகின்றன.
துபாயில் மருத்துவ காப்பீடு
துபாய் சுகாதார ஆணையத்தால் (DHA) கட்டுப்படுத்தப்படும் கட்டாய மருத்துவக் காப்பீட்டுக் கட்டமைப்பின் கீழ் துபாய் இயங்குகிறது. DHA ‘எஸென்ஷியல் பெனிஃபிட்ஸ் பிளான்’ (EBP) என்பதை மிகக் குறைந்தபட்ச வரம்பாக நிர்ணயித்துள்ளது.
நிறுவனங்கள் தங்கள் ஊழியர்களுக்கு காப்பீடு வாங்க வேண்டும், ஆனால் நிறுவனம் சார்ந்திருப்பவர்களை (dependants) விட்டுவிட்டால், ஸ்பான்சர்கள் அவர்களுக்காக தனியாகக் காப்பீடு வாங்க வேண்டியிருக்கும். இந்த வேறுபாடு குடும்பங்களைப் பெரிதும் பாதிக்கிறது. எனவே, உங்கள் நிறுவனம் உங்கள் துணைவர் அல்லது குழந்தைகளுக்குக் காப்பீடு வழங்கவில்லை என்றால், அவர்களுக்கான தனிநபர் பாலிசிகளை நீங்களே வாங்க வேண்டும்.
துபாய் சேவை வழங்குநர் நெட்வொர்க்குகளையும் பெருமளவில் நம்பியுள்ளது. உங்கள் இன்சூரன்ஸ் கார்டு நீங்கள் செல்ல அனுமதி உள்ள மருத்துவமனைகள், கிளினிக்குகள் மற்றும் மருத்துவர்களின் துல்லியமான பட்டியலைக் கொண்டிருக்கும்.
அபுதாபியில் மருத்துவ காப்பீடு
அபுதாபி தனக்கென சொந்த அமைப்பை நடத்துகிறது. அபுதாபி சுகாதாரத் துறை (DoH), அபுதாபி வேலை அல்லது குடியிருப்பு விசா வைத்திருக்கும் அமீரக குடிமக்கள் அல்லாதவர்களுக்கும், சில குறிப்பிட்ட பார்வையாளர் பிரிவினருக்கும் காப்பீட்டைக் கட்டாயமாக்குகிறது. தகுதியுள்ள ஊழியர்கள் மற்றும் அவர்களைச் சார்ந்திருப்பவர்களுக்குக் காப்பீடு வழங்குவதற்கு நிறுவனங்களும் ஸ்பான்சர்களுமே முழுச் சட்டப் பொறுப்பையும் ஏற்கிறார்கள்.
இந்த எமிரேட்டில் குறிப்பிட்ட நெகிழ்வான விருப்பங்களும் உள்ளன. சுகாதாரத் துறையின் நெகிழ்வான சுகாதாரக் கொள்கை (Flexible Health Policy) ஆண்டு சிகிச்சை கவரேஜை AED 150,000 ஆக நிர்ணயித்துள்ளது; இதில் 100% அவசர சிகிச்சை கவரேஜ், 20% வெளிநோயாளி கோ-பேமெண்ட் மற்றும் மருந்துகளுக்கு 30% கோ-பேமெண்ட் ஆகியவை அடங்கும்.
வடக்கு எமிரேட்களில் மருத்துவ காப்பீடு
கூட்டாட்சி அடிப்படை சுகாதாரக் காப்பீட்டுத் திட்டம் ஷார்ஜா, அஜ்மான், புஜைரா, ராஸ் அல் கைமா மற்றும் உம் அல் குவைன் ஆகிய இடங்களில் உள்ள தனியார் துறை ஊழியர்கள் மற்றும் வீட்டுப் பணியாளர்களை உள்ளடக்கிக் கவரேஜ் வழங்குகிறது. அதிகாரப்பூர்வ UAE சுகாதார இணையதளத்தின் வழிகாட்டுதல்களின்படி, MOHRE குடியிருப்பு விசாக்களை வழங்கும் போதெல்லாம் அல்லது புதுப்பிக்கும் போதெல்லாம் நிறுவனங்கள் இந்தத் திட்டத்தை வாங்குவதைக் கட்டாயமாக்கியுள்ளது.
தொழிலாளர்கள் சுகாதாரக் காப்பீட்டுத் தளம் (Workers Health Insurance platform), VAT மற்றும் பிற கட்டணங்களுக்கு முன், 0 முதல் 64 வயது வரையிலான தொழிலாளர்கள் மற்றும் சார்ந்திருப்பவர்களுக்கு வருடத்திற்கு ஒரு நபருக்கு AED 320 முதல் தொடங்கும் அடிப்படைத் திட்டங்களைப் பட்டியலிடுகிறது. ஆனால் உங்கள் பிரிவின் அடிப்படையில் பிரீமியங்கள் மாறுபடும் என்பதால், அனைத்து UAE திட்டங்களும் இவ்வளவு குறைந்த விலையில் இருக்கும் என்று எதிர்பார்க்க முடியாது.
முதலில் மருத்துவமனை மற்றும் கிளினிக் நெட்வொர்க்கை ஒப்பிட்டுப் பாருங்கள்
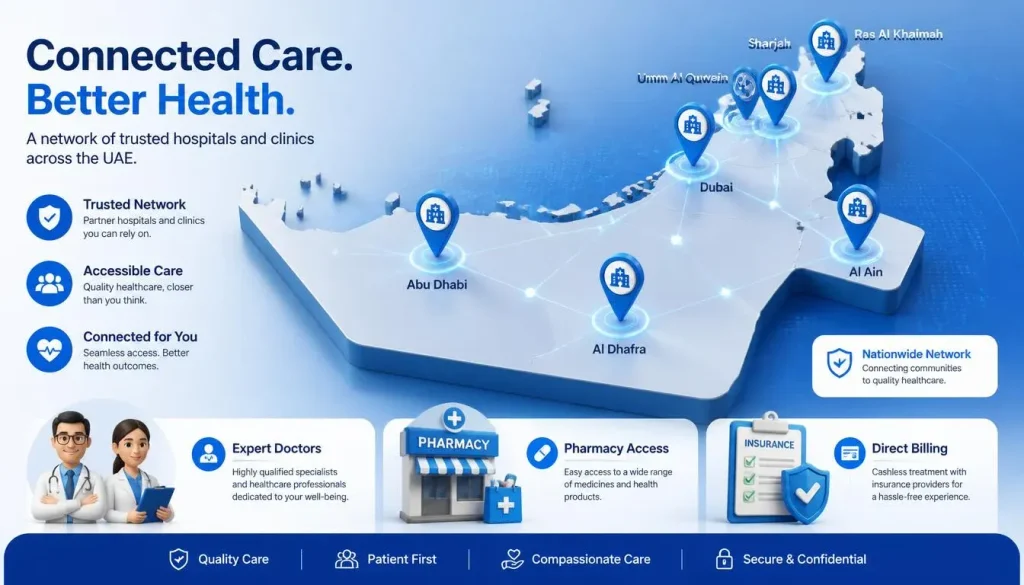
தினசரி மருத்துவத் தேவைகளுக்கு Top UAE Medical Insurance-ஐக் கண்டறிவது நெட்வொர்க்கின் வசதியையே பெரிதும் நம்பியுள்ளது. பெரும்பாலான மக்கள் காப்பீடு வாங்கும் போது மருத்துவமனை நெட்வொர்க்கைக் கவனிக்கத் தவறிவிடுகிறார்கள். ஒரு மலிவான பாலிசி காகிதத்தில் சிறப்பாகத் தோன்றலாம், ஆனால் உங்கள் அருகில் உள்ள கிளினிக் அதை ஏற்றுக்கொள்ளாது என்பதை உணரும் போதுதான் ஏமாற்றம் ஏற்படும்.
வாங்குவதற்கு முன் இந்த அம்சங்களைச் சரிபார்க்கவும்:
- நீங்கள் விரும்பும் மருத்துவமனை இதில் சேர்க்கப்பட்டுள்ளதா?
- அருகில் உள்ள கிளினிக்குகள் கவரேஜில் வருகிறதா?
- உங்கள் சொந்த எமிரேட்டைத் தவிர பிற இடங்களில் இந்த பாலிசியைப் பயன்படுத்த முடியுமா?
- நிபுணர் (Specialist) ஆலோசனைகள் இதில் அடங்குமா?
- நேரடி பில்லிங் (Direct billing) வசதி உள்ளதா?
- மருந்தகங்கள் (Pharmacies) இணைக்கப்பட்டுள்ளதா?
- நீங்கள் நிஜமாகவே செல்லக்கூடிய மருத்துவமனைகள் இந்த நெட்வொர்க்கில் உள்ளனவா?
நீங்கள் துபாயில் வசிக்கிறீர்கள் என்றால், நகரம் முழுவதும் காரில் செல்வதைத் தவிர்க்க, உங்கள் வீடு அல்லது அலுவலகத்திற்கு அருகில் உள்ள கிளினிக்குகளையே விரும்புவீர்கள். ஐக்கிய அரபு அமீரக மத்திய வங்கியின் (CBUAE) ஒழுங்குமுறை தரநிலைகளின்படி, இன்சூரன்ஸ் புரோக்கர்கள் நீங்கள் வாங்குவதற்கு முன்பே கவரேஜ், விலக்குகள், புவியியல் வரம்புகள் மற்றும் முக்கிய பாலிசி நிபந்தனைகளைத் தெளிவாக விளக்குவது கட்டாயமாகும்.
நெட்வொர்க் அளவு ஏன் முக்கியமானது
| அம்சம் | பாலிசி A | பாலிசி B |
|---|---|---|
| ஆண்டு பிரீமியம் | குறைவு | அதிகம் |
| மருத்துவமனை நெட்வொர்க் | வரம்பிற்குட்பட்டது | பரந்தது |
| வெளிநோயாளி கவரேஜ் | அடிப்படை | விரிவானது |
| கோ-பேமெண்ட் | அதிகம் | குறைவு |
| பல் மருத்துவம் | சேர்க்கப்படவில்லை | சேர்க்கப்பட்டுள்ளது |
| நிபுணர்களுக்கான அணுகல் | கட்டுப்படுத்தப்பட்டது | பரந்தது |
ஆரம்பத்தில் பாலிசி A மலிவாகத் தோன்றலாம், ஆனால் நீங்கள் அடிக்கடி சிறப்பு மருத்துவர்களைப் பார்ப்பவர் என்றால் பாலிசி B தான் உங்களுக்கு ஏற்றது.
உதவிக்குறிப்பு: ஒரு திட்டத்தைத் தேர்வுசெய்வதற்கு முன், நீங்கள் உண்மையில் எந்தெந்த மருத்துவமனைகள் மற்றும் கிளினிக்குகளைப் பயன்படுத்த முடியும் என்று எப்போதும் கேட்டுத் தெரிந்து கொள்ளுங்கள்.
காப்பீட்டு பிரீமியத்தைத் தாண்டி யோசியுங்கள்
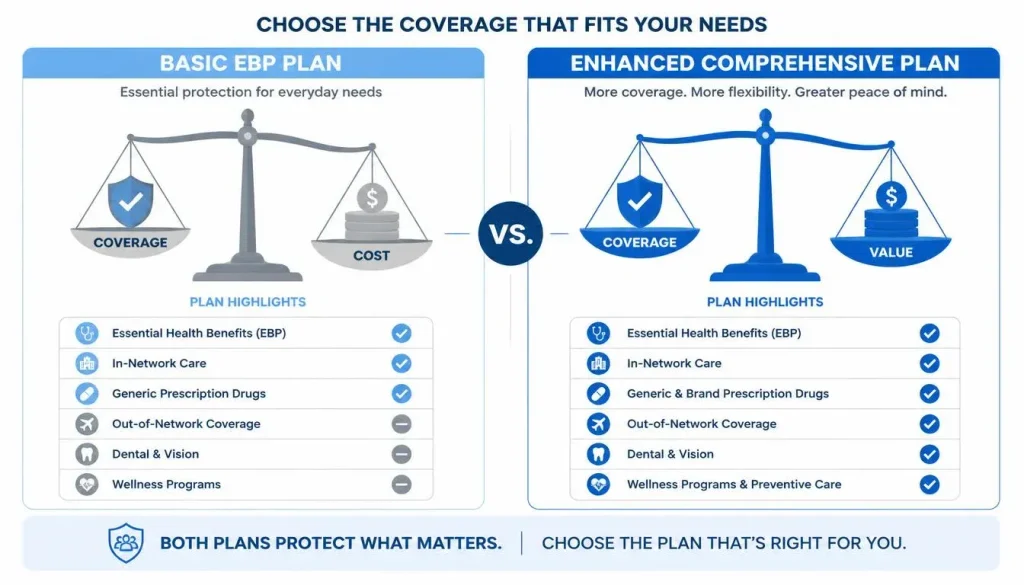
சிறந்த Top UAE Medical Insurance-ஐத் தேடும் போது, உங்கள் வருடாந்திர பிரீமியம் என்பது மொத்தச் செலவில் ஒரு பகுதி மட்டுமே என்பதை நினைவில் கொள்ளுங்கள். துபாயில் செயலற்ற வருமான வழிகளை உருவாக்குவது போல, காப்பீட்டிலும் நீண்ட காலப் பயன்களைக் கருத்தில் கொள்வது அவசியம். நீங்கள் வீட்டிலிருந்தபடியே வேலை செய்பவராக இருந்தாலும், சரியான காப்பீட்டைப் பெறுவது உங்கள் நிதிப் பாதுகாப்பை உறுதிசெய்யும்.
பொறுப்புத்துறப்பு: இந்த கட்டுரையில் வழங்கப்பட்டுள்ள தகவல்கள் பொதுவான வழிகாட்டுதலுக்காக மட்டுமே. இன்சூரன்ஸ் விதிமுறைகள் மற்றும் பிரீமியம் தொகைகள் தொடர்ந்து மாறக்கூடியவை. காப்பீடு வாங்குவதற்கு முன், அதிகாரப்பூர்வ இன்சூரன்ஸ் வழங்குநர்கள் அல்லது காப்பீட்டு ஆலோசகர்களைத் தொடர்புகொண்டு உங்கள் தனிப்பட்ட தேவைகளுக்கான சரியான தகவல்களை உறுதிப்படுத்திக் கொள்ளுங்கள்.